Nema proizvoda u košarici.


Aktualno  Krunoslav P., MBA10/10/202613 minuta za čitanje46
Novac bez mobitela: što kada do vlastitog novca ne možete bez šaltera?
Krunoslav P., MBA10/10/202613 minuta za čitanje46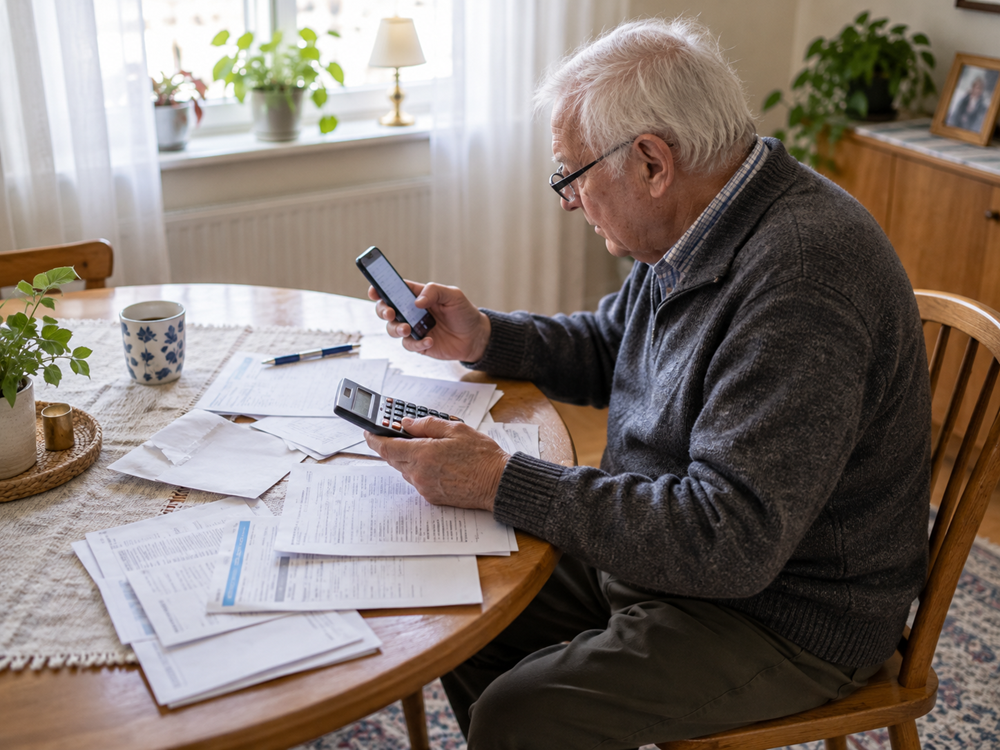
Podijeli
Od početka 2026. banke u Hrvatskoj moraju građanima s redovitim primanjima omogućiti paket besplatnih usluga. No ono što je u jednoj banci besplatno, u drugoj može biti dodatna usluga.
Uočio sam da je poseban problem pristup gotovini, i to za starije građane, stanovnike manjih mjesta i sve one koji se ne služe internetskim bankarstvom.
Imate problem s novcem? Pošaljite nam prigovor pisanim putem
U razgovoru za jedan od prethodnih tekstova ovog serijala g. Miro Galić prepričao je razgovor s bankovnim službenikom. Gospodin ima 82 godine i, kako sam kaže, još se sasvim dobro snalazi u svakodnevnim poslovima. No kada mu bankomat nije isplatio dio zatraženog novca, našao se pred problemom koji je za mlađe generacije možda sasvim banalan.
Naime, trebao je podnijeti pisani prigovor.
Nema e-mail, a najbliža poslovnica udaljena mu je dvadesetak kilometara. Telefonom je objasnio što se dogodilo, ali to nije bilo dovoljno za formalno pokretanje prigovora.
I sad se pitam: kome je banka u takvoj situaciji zapravo dostupna?
G. Galić ima račun, karticu i raspoloživ novac na računu. Ima i telefon kojim može nazvati banku i objasniti problem.
Ali nema e-mail, nema poštu u selu, a poslovnica je dvadesetak kilometara dalje.
Naravno, pisani prigovor nije isto što i telefonska prijava problema. Banke moraju utvrditi identitet klijenta, dokumentirati reklamaciju i zaštititi novac od mogućih zlouporaba. Većina banaka u službenim pravilima omogućuje podnošenje prigovora u poslovnici, poštom i e-mailom.
U kojem trenutku bankarska usluga, koja bi trebala omogućiti jednostavno raspolaganje vlastitim novcem, postaje toliko složena da građanin za njezino korištenje treba drugu osobu?
A što se događa kada ta osoba nema nikoga koga bi mogla zamoliti za pomoć?
Besplatan račun postoji. Ali morate ga zatražiti
Početkom ove godine u Hrvatskoj se dogodila važna promjena koja je, moram priznati, u dijelu javnosti prošla prilično nezapaženo.
Naime, od 1. siječnja 2026. primjenjuju se izmjene Zakona o usporedivosti naknada, prebacivanju računa za plaćanje i pristupu osnovnom računu, kojima je uveden takozvani paket besplatnih usluga.
Prema novim pravilima, građanin koji na račun prima redovita primanja, poput plaće, mirovine ili stipendije, može zatražiti zakonski paket koji uključuje niz osnovnih bankarskih usluga bez mjesečne naknade.
Zvuči izvrsno!
Ustvari, i jest važan pomak, posebno ako znamo da je primanje plaće ili mirovine na bankovni račun za većinu građana neizbježno. Bankovni račun više nije samo proizvod koji netko bira zato što želi određene financijske pogodnosti. On je za većinu ljudi osnovni kanal na koji primaju novac potreban za život.
Međutim, u tome postoji jedna važna riječ: zatražiti.
Paket besplatnih usluga ne znači da će banka svim postojećim klijentima automatski ukinuti naknade za vođenje računa i aktivirati novi paket.
Za njega se podnosi zahtjev.
Uz to, besplatan paket ne uključuje baš sve što ljudi inače povezuju s korištenjem bankovnog računa. Obuhvaća otvaranje, vođenje i zatvaranje računa, određene gotovinske usluge, izdavanje debitne kartice, primitak uplata i internetsko ili mobilno bankarstvo prema odabiru banke.
Primjerice, nalozi za plaćanje režija, trajni nalozi i druge platne transakcije mogu se i dalje naplaćivati, u skladu s pravilima i tarifama pojedine banke.
Ministarstvo financija početkom 2026. posebno je pojašnjavalo opseg besplatnog paketa, upravo zbog različitih tumačenja koja su se pojavila u javnosti.
A meni se tu nameće jedno pitanje.
Koliko građana, posebno umirovljenika, uopće zna da na takav paket ima pravo?
I još važnije, koliko njih zna što točno trebaju napraviti da bi ga dobili?
Besplatno internetsko bankarstvo, ali ne nužno i aplikacija
Kako bismo vidjeli što se stvarno nudi građanima, proučili smo javno dostupne uvjete paketa besplatnih usluga Privredne banke Zagreb, Zagrebačke banke, Erste banke, OTP banke, Raiffeisenbank Austria i Hrvatske poštanske banke.
Već se tu pojavljuju razlike koje mogu biti važne i digitalno spretnim korisnicima, a kamoli starijima.
Primjerice, PBZ u svojem paketu besplatnih usluga uključuje internetsku aplikaciju digitalnog bankarstva uz PBZ mToken. Mobilno bankarstvo nije navedeno kao besplatna usluga tog paketa. Za standardnu uslugu PBZ digitalnog bankarstva, koja obuhvaća mobilnu i internetsku aplikaciju, banka na svojim stranicama navodi mjesečnu naknadu od 1,59 eura.
Zagrebačka banka nudi internetsko bankarstvo e-zaba i besplatnu uporabu m-tokena, ali to nije isto što i besplatno korištenje svih funkcionalnosti mobilnog bankarstva m-zaba. Zaba na stranici besplatnog paketa čak navodi da se m-token ugovara u poslovnici, a potom koristi putem aplikacije na pametnom telefonu ili tabletu.
I Erste banka izričito objašnjava da njezin besplatni paket uključuje internetsko bankarstvo George i funkcionalnost mTokena, ali ne i puno korištenje mobilne aplikacije George.
Za mobilno bankarstvo klijent može platiti dodatnu mjesečnu naknadu od 1,50 eura, dok se umirovljenicima naplaćuje 0,15 eura, prema aktualnoj ponudi Erste banke.
OTP banka u besplatni paket uključuje OTPmini, uslugu koja uz internetsko bankarstvo omogućuje određene funkcionalnosti identifikacije i telefonskog bankarstva.
RBA također u paket besplatnih usluga uključuje internetsko bankarstvo, dok za puni opseg mobilnog bankarstva treba provjeriti uvjete dodatno ugovorenih usluga. Zanimljivo je pritom da RBA ima i zaseban proizvod nazvan Osnovni račun, čiji se uvjeti razlikuju od novog zakonskog paketa besplatnih usluga.
To je važna razlika jer nazivi mogu zbuniti građane. Osnovni račun i račun s paketom besplatnih usluga nisu nužno isti bankovni proizvod, iako oba mogu imati povoljne ili besplatne usluge.
HPB također nudi zakonski paket besplatnih usluga, uz vlastite posebne proizvode i pakete.
Zašto toliko prostora posvećujem ovim detaljima?
Zato što prosječni klijent, kada čuje da je internetsko bankarstvo besplatno, može sasvim opravdano očekivati da će mu i dalje biti dostupne usluge kojima se dotad služio.
A onda dozna da besplatno internetsko bankarstvo ne znači nužno i besplatnu mobilnu aplikaciju, da bankovni račun jest besplatan, ali plaćanje računa nije, ili da usluga uključuje mToken, ali da za njegovo korištenje treba pametni telefon.
Slažem se da nisu svi ti detalji jednako važni svakom klijentu. No zasigurno nisu ni nevažni.
Posebno zato što većina građana neće čitati desetke stranica općih uvjeta, tarifnih stavaka i informativnih dokumenata.
A možda bi trebala.
Za umirovljenike važna zaštita: novac se može podići i na šalteru
Postoji, međutim, jedna zakonska odredba koju svakako treba pohvaliti.
Naime, novi zakon posebno štiti umirovljenike i određene socijalno osjetljive skupine.
Prema članku 27.b Zakona, kada umirovljenik ima račun s paketom besplatnih usluga, banka mu ne smije naplatiti podizanje gotovine ni na vlastitom bankomatu ni na šalteru vlastite banke.
To je vrlo važno.
Za ostale korisnike besplatnog paketa zakon dopušta banci da odabere hoće li bez naknade omogućiti podizanje gotovine na vlastitom bankomatu ili na šalteru. Za umirovljenike vrijedi povoljnije pravilo: oba kanala moraju biti besplatna.
Drugim riječima, umirovljenik koji ima odgovarajući besplatni paket ne bi trebao plaćati naknadu samo zato što se radije obraća bankovnom službeniku nego bankomatu.
No opet postoji problem koji zakon sam po sebi ne može riješiti.
Što vrijedi besplatno podizanje novca na šalteru ako najbližeg šaltera više nema?
Sve manje poslovnica, a bankomati nisu svima jednako dostupni
Prema podacima HNB-a koje je Bloomberg Adria objavio u siječnju, krajem rujna 2025. u Hrvatskoj je poslovalo 778 bankovnih poslovnica i gotovo 4800 aktivnih bankomata. Pet godina ranije bilo je 918 poslovnica i više od 6000 bankomata.
Dakle, u pet godina zatvoreno je 140 poslovnica, a broj bankomata smanjen je za više od 1200. Bankomati pritom nisu ravnomjerno raspoređeni. Prema HNB-ovoj statistici za kraj 2024., od ukupno 3978 aktivnih bankomata čak 1012 nalazilo se u Zagrebu, dok su Požeško-slavonska i Virovitičko-podravska županija imale po 42, a Ličko-senjska 55. Broj bankomata znatno se mijenja tijekom turističke sezone, stoga navedene podatke za različite datume ne treba izravno uspoređivati.
Za banke zatvaranje manje poslovnice može biti ekonomski opravdano, ali za starijeg građanina znači dodatne kilometre, troškove prijevoza i ovisnost o tuđoj pomoći. A što ako nema automobil, javni prijevoz ili nekoga tko će ga odvesti?
Njegov novac i dalje je na računu, ali pristup tom novcu postaje sve teži.
Tko osigurava dostupnost osnovnih financijskih usluga kada se fizička bankarska mreža smanjuje?
Od 2027. novo pravo na besplatne bankomate drugih banaka
Jedna dobra promjena tek nas očekuje.
Naime, zakonom je predviđeno da se od 1. siječnja 2027. građanima s paketom besplatnih usluga omoguće dva podizanja gotovine mjesečno bez naknade na bankomatima drugih banaka u Hrvatskoj.
To proizlazi iz članka 27.e i završnih odredbi Zakona, prema kojima se ta odredba počinje primjenjivati početkom 2027.
Dakle, ovo pravo u listopadu 2026. još nije na snazi.
Moram priznati da mi se takvo rješenje sviđa jer možda u mjestu u kojem živite više nema bankomata vaše banke, ali postoji bankomat neke druge.
Ipak, dva besplatna podizanja mjesečno neće riješiti sve poteškoće. Nekome će biti dovoljno, nekome neće. No za čovjeka koji do bankomata ide jednom ili dvaput mjesečno to može biti vrlo konkretno rasterećenje.
HNB je u siječnju 2026. predstavio interaktivnu kartu poslovnica i bankomata, izrađenu u suradnji s bankama, Hrvatskom poštom i Finom.
Karta se dnevno ažurira i prikazuje gdje građani mogu podići ili položiti gotovinu.
To je korisna informacija, ali kako će tu kartu pronaći osoba koja nema internet?
Hrvatska poštanska banka pokazuje da postoji i drugačiji model
Istražujući dostupnost bankarskih usluga, naišao sam i na pozitivan primjer koji zaslužuje prostor u ovom tekstu.
Hrvatska poštanska banka već godinama razvija projekt „Banka u Pošti”.
Prema službenim informacijama HPB-a, različite bankarske usluge dostupne su u mreži od 1017 poštanskih ureda, uključujući ugovaranje tekućih računa, određenih kredita, štednje te internetskog i mobilnog bankarstva.
HPB pritom navodi i mrežu od 141 financijskog kutka u kojima se mogu ugovarati dodatne bankarske usluge.
Ne znači to da baš svaki poštanski ured obavlja sve bankarske poslove ili ima potpuno istu ponudu i radno vrijeme kao poslovnica banke. Za pojedinu uslugu treba provjeriti dostupnost na konkretnoj lokaciji.
Ali osnovna ideja je zanimljiva.
Ako nije moguće održavati klasičnu bankovnu poslovnicu u svakom mjestu, onda se možda može jedan dio usluga približiti ljudima putem postojeće infrastrukture.
Je li gotovina zastarjela? Europska središnja banka očito ne misli tako
Kad god se povede rasprava o gotovini, vrlo brzo se pojavi argument da je sve manje potrebna.
Plaćamo karticama, mobitelima i pametnim satovima. Bankovna aplikacija omogućuje prijenos novca u nekoliko sekundi. Računi se plaćaju skeniranjem koda, a novac se šalje bez odlaska u banku.
I sve je to točno.
Ali gotovina još nije nestala.
Prema istraživanju Europske središnje banke SPACE za 2024. godinu, čak 52 posto svih plaćanja na fizičkim prodajnim mjestima u europodručju obavljeno je gotovinom, dok je 62 posto ispitanih građana smatralo važnim ili vrlo važnim da mogućnost gotovinskog plaćanja ostane dostupna.
Nije riječ samo o navici. Među prednostima gotovine ispitanici navode privatnost, anonimnost i lakše praćenje potrošnje.
A najnoviji podaci Europske središnje banke iz kolovoza 2026. pokazuju da gotovinu i dalje prihvaća 92 posto poduzeća s fizičkim prodajnim mjestima iz obuhvaćenih sektora u europodručju.
Dakle, gotovina nije samo uspomena na neka prošla vremena, nego je i dalje svakodnevno sredstvo plaćanja milijuna Europljana.
Smatram da pritom treba razlikovati dvije stvari: pravo na korištenje gotovine i stvarnu mogućnost da se do nje dođe.
Europska komisija objašnjava da europske novčanice i kovanice imaju status zakonskog sredstva plaćanja, što u načelu podrazumijeva njihovo prihvaćanje za podmirenje novčanih obveza, uz zakonom dopuštene iznimke.
No kakvu korist građanin ima od gotovine kao zakonskog sredstva plaćanja ako je do nje sve teže doći?
Upravo zato europske institucije raspravljaju i o očuvanju pristupa gotovini, a ne samo o njezinu prihvaćanju.
Jer gotovina nema puno smisla ako je možete potrošiti, ali je ne možete jednostavno podići.
Tko smije raspolagati novcem starijih osoba?
Ovaj članak ne bi bio potpun kada ne bismo otvorili još jedno neugodno pitanje.
Što kada starija osoba više ne može sama obavljati bankarske poslove?
Banke u pravilu omogućuju ugovaranje punomoći na računu. Pritom opunomoćenik može obavljati određene poslove u ime vlasnika, u granicama dodijeljenih ovlasti i uvjeta banke. To je formalno i sigurnije rješenje od neovlaštenog korištenja tuđe kartice ili dijeljenja PIN-a.
Upravo zato banke u svojim sigurnosnim preporukama upozoravaju da se PIN i pristupni podaci ne dijele s drugim osobama.
I s razlogom.
Kada se netko služi tuđom karticom i zna pripadajući PIN, u slučaju sporne transakcije može se otvoriti pitanje tko je zaista izvršio radnju, je li vlasnik bio suglasan i jesu li poštovane ugovorene sigurnosne obveze.
A kada je riječ o velikim iznosima, mogućoj financijskoj zlouporabi ili osobi koja ima poteškoća s donošenjem ili razumijevanjem financijskih odluka, posljedice mogu biti ozbiljne.
Zato pitanje nije samo smije li dijete pomoći roditelju.
Pitanje je možemo li pomoć organizirati tako da stariji građanin ne mora predati gotovo potpunu kontrolu nad svojim novcem.
I da bankarski sustav pritom sačuva jasnu granicu između pomoći i raspolaganja tuđom imovinom.
Ima li građanin pravo živjeti bez pametnog telefona?
Možemo li u ovo moderno doba zamisliti život bez pametnih telefona, a da pritom ne izgubimo samostalnost u obavljanju najosnovnijih životnih poslova?
Gospodin Miro s početka teksta nije tražio ništa neobično. Želio je podnijeti prigovor zbog novca koji mu bankomat nije isplatio. Nije tražio novu aplikaciju, kredit, investicijski proizvod ili financijsku pogodnost nego samo mogućnost da problem riješi izravno s bankom.
Možda je upravo to dobar test onoga što nazivam analognim minimumom.
Ne mora svaka bankarska usluga biti dostupna na deset različitih načina.
Ali čovjek bi trebao moći doći do vlastitoga novca, dobiti pomoć i zaštititi svoja prava bez obveze da najprije nabavi pametni telefon.
Napomena: tekst objavljen uz financijsku potporu Agencije za medije iz Programa za poticanje novinarske izvrsnosti.
Slični članci
Mogu li pacijenti do zdravstvenih usluga bez lozinke i tuđe pomoći?
Digitalizaciju zdravstvenog sustava uvođenjem eRecepta, eUputnice, eNaručivanja i Portala zdravlja Ministarstvo zdravstva...

Kada obitelj postane šalter: kako su djeca i unuci preuzeli ulogu neformalnih „digitalnih skrbnika”
„Imate prigovor na transakciju? Pošaljite nam to e-mailom!“ „Ja vam nemam e-mail,...

Dok digitalizacija u Hrvatskoj napreduje, stariji građani s mukom dolaze do vlastitih prava, a mladi iz digitalnog svijeta ne mogu izaći
Zamislite da vam za svaki korak u životu treba nečija pomoć. Za...

Istraživanje otkrilo ŠOKANTNU istinu: Kolege su Hrvatima veći pakao na poslu od male plaće i šefa!
Ako pitate hrvatske zaposlenike što im najviše „diže tlak“ na radnom mjestu,...

SLOM SUSTAVA: Upravo stigli službeni podaci DZS-a koji su zabrinjavajući. Hrvatska nestaje brže nego što itko misli.
ZAGREB –Službeni podaci su stigli i nisu dobri. Dok je nacija uspavana,...

Zaboravite povišice: svaki peti zaposleni Hrvat želi jednu stvar, a to nije novac!
Zbog sve većih troškova poslovanja poslodavci očajnički traže načine kako zadržati najbolje...

Koje su najopasnije, a koje najsigurnije županije u Hrvatskoj prema stopi kriminaliteta?
Vjerovali ili ne, najnovije statistike za 2024. iz godišnjeg izvješća Policijske uprave...


Udruga Farmica: veliko srce koje kuca za životinje
Udruga Farmica, smještena u idiličnom kutku Našica, predstavlja oazu nade i ljubavi...

Ostavi komentar